Обычная ставка подоходного налога в Армении составляет 20%. Но вычесть её из предложенной зарплаты и назвать остаток суммой «на руки» нельзя: к налогу могут добавиться пенсионный, гербовый и медицинский платежи. А для депозита, аренды и дивидендов действуют другие ставки.
Разберём, сколько получается в деньгах. Все суммы ниже указаны в армянских драмах, AMD. Примеры условные: мы задаём вид дохода и условия, затем считаем налог. Это позволяет сравнить варианты, не выдавая один расчёт за универсальную сумму для любого переехавшего.
Коротко
- С обычной облагаемой зарплаты удерживают 20% подоходного налога, а остальные платежи считают отдельно.
- Общая ставка с дивидендов составляет 5%, с роялти и банковских процентов по вкладу 10%. Обычный процентный доход по займу не стоит автоматически считать по депозитной ставке.
- Аренда облагается по 10%; при годовой сумме выше 60 млн AMD ещё 10% начисляют только на превышение.
- Льготные 10% для определённых исследовательских работ не распространяются автоматически на каждого сотрудника IT-компании.
- Работодатель, который выступает налоговым агентом, удерживает налог сам. По вашему запросу он должен выдать справку о доходах и удержаниях.
Какие ставки действуют для физических лиц?
Ставка зависит прежде всего от вида облагаемого дохода. Зарплата, банковские проценты и дивиденды не складываются в одну сумму, к которой всегда нужно применить одинаковый процент.
Основные ставки закреплены в статье 150 Налогового кодекса. Таблица относится к обычным личным доходам физлица. Специальные освобождения, отдельные виды ценных бумаг и правила международных соглашений могут изменить результат.
| Доход | Обычная ставка | Что нужно различать |
|---|---|---|
| Зарплата без специальной льготы | 20% | Это только подоходный налог, не все удержания |
| Дивиденды | 5% | Налог считают с дивиденда, а не со стоимости всей доли |
| Проценты по банковскому вкладу | 10% | Облагаются проценты, а не возвращённая сумма вклада |
| Обычные проценты по займу, без специального освобождения | 20% | Депозитная ставка не распространяется на любой процентный доход |
| Роялти | 10% | Вознаграждение должно действительно относиться к роялти |
| Арендные платежи | 10% | Для годовой суммы сверх 60 млн AMD есть дополнительный налог на превышение |
Продажа квартиры, акций или криптоактивов требует отдельного разбора сделки и возможных освобождений. Применять к ним ставку из первой строки только потому, что деньги пришли на личную карту, неправильно.
Сначала также нужно понять, входит ли конкретный доход в ваши армянские налоговые обязательства. Это разобрано в статье о налоговом резидентстве. Здесь будем считать уже облагаемый в Армении доход и не станем повторять правила определения статуса.
Сколько подоходного налога удержат из зарплаты?
При обычной ставке расчёт простой: облагаемая начисленная зарплата × 20%. Ниже наши примеры по части 1 статьи 150, без льгот и освобождённых выплат.
| Начислено за месяц | Подоходный налог | Остаток после одного НДФЛ |
|---|---|---|
| 200 000 AMD | 200 000 × 20% = 40 000 AMD | 160 000 AMD |
| 300 000 AMD | 300 000 × 20% = 60 000 AMD | 240 000 AMD |
| 600 000 AMD | 600 000 × 20% = 120 000 AMD | 480 000 AMD |
| 1 000 000 AMD | 1 000 000 × 20% = 200 000 AMD | 800 000 AMD |
Последний столбец специально не назван «на руки». Если вы участвуете в обязательных системах, из него ещё удержат соответствующие взносы.
При обсуждении предложения о работе попросите назвать обе суммы: gross, то есть начисленную зарплату до удержаний, и net, то есть выплату после них. Фраза «зарплата триста тысяч» без этого уточнения не позволяет оценить ваш будущий бюджет. Для сравнения расходов можно затем использовать расчёты стоимости жизни в Армении.
Почему сумма на руки может оказаться меньше?
Помимо подоходного налога, в расчёт зарплаты могут входить социальный взнос в накопительную пенсионную систему, гербовый сбор и обязательное медицинское страхование. У них разные основания. Нельзя решить, какие платежи удерживать, только по сумме зарплаты или иностранному паспорту.
Как учитывается пенсионный взнос?
Для соответствующей обязательной категории участников статья 6 закона о накопительных пенсиях устанавливает 5% при зарплате до 500 000 AMD включительно, а выше этого порога 10% минус 25 000 AMD. Закон также ограничивает максимальную базу; условия добровольного участия могут отличаться.
Обязательная категория связана, в частности, с рождением 1 января 1974 года и позже. Для иностранцев закон отдельно учитывает право проживания в Армении и возможные международные исключения. Поэтому из чужого калькулятора нельзя переносить пенсионный взнос на любого иностранного работника.
Какой сейчас гербовый сбор?
Для обычного плательщика, получающего зарплату через налогового агента, действующая статья 12 закона о возмещении вреда военнослужащим предусматривает 1 000 AMD при базе до 1 000 000 AMD включительно и 15 000 AMD начиная с 1 000 001 AMD.
В статье 11 того же закона перечислены исключения. В частности, сбор не платят иностранные граждане без права проживания в Армении и лица без гражданства. Это отдельное условие именно этого платежа, а не освобождение от самого подоходного налога.
Когда добавляется медицинский взнос?
Уже включённому в систему плательщику в переходном порядке на проверенную дату может начисляться 4 800 AMD при зарплате до 500 000 AMD включительно либо полный месячный взнос 10 800 AMD при более высокой зарплате. Основание: статьи 13 и 46 закона об обязательном медицинском страховании.
Однако система вводится поэтапно. Статьи 11 и 45 учитывают категорию человека, право проживания иностранца и момент включения. В некоторых случаях снижение зарплаты после включения не прекращает удержания сразу. Поэтому формула «сейчас получаю меньше порога, значит медицинского взноса нет» тоже может оказаться ошибочной.
Как выглядит полный пример зарплаты?
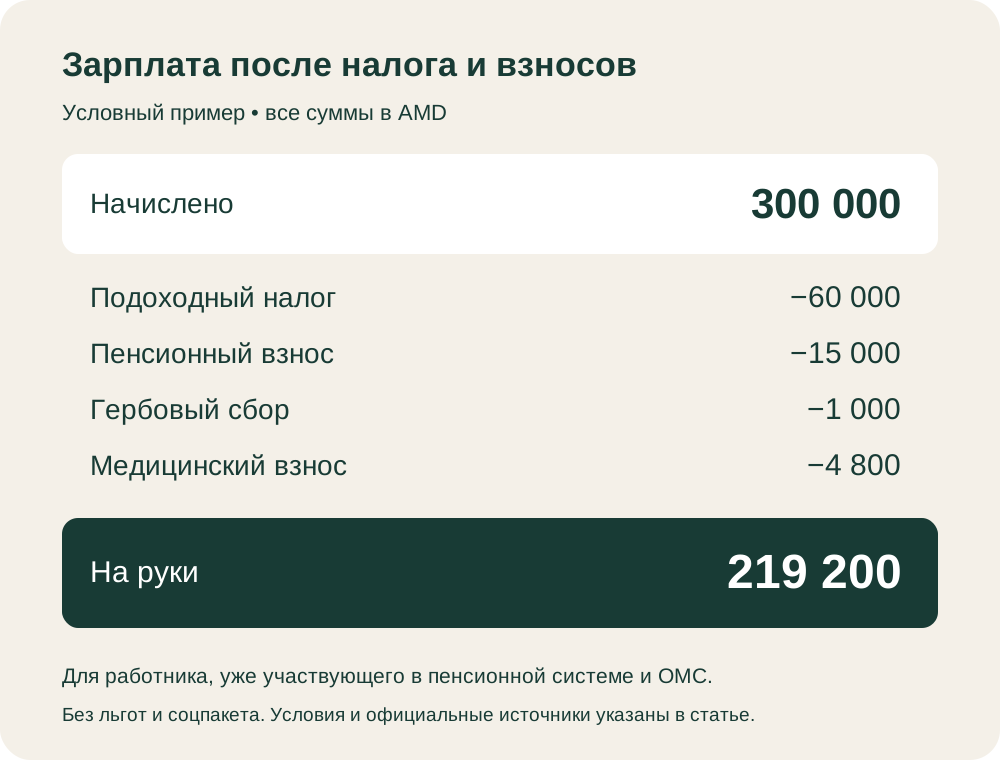
Возьмём условного работника 1988 года рождения, который по закону входит в соответствующую обязательную пенсионную категорию, уже включён в ОМС, не получает государственный социальный пакет и не имеет освобождений. Все условия участия, включая право проживания, если это иностранец, выполнены. Других удержаний нет.
Наш расчёт по указанным выше пенсионным правилам, гербовому сбору, ОМС и ставке НДФЛ:
| Строка расчёта | Зарплата 300 000 AMD | Зарплата 600 000 AMD |
|---|---|---|
| Подоходный налог | 60 000 | 120 000 |
| Пенсионный взнос | 15 000 | 35 000 |
| Гербовый сбор | 1 000 | 1 000 |
| Медицинский взнос | 4 800 | 10 800 |
| Сумма на руки при этих условиях | 219 200 | 433 200 |
В первом случае получается: 300 000 − 60 000 − 15 000 − 1 000 − 4 800 = 219 200 AMD. Во втором пенсионная часть уже считается как 600 000 × 10% − 25 000 = 35 000 AMD.
Если ваш статус участия отличается, этот net не подходит. Но размер самого обычного НДФЛ в примере от этого не меняется: нельзя смешивать отсутствие одного взноса со снижением подоходной ставки.
Правда ли, что в IT платят только 10%?
Не для любой IT-работы. Часть 1.1 статьи 150 связывает пониженную ставку с персоналом из установленного перечня высокотехнологичных профессий, который участвует в соответствующих научных исследованиях и экспериментальных разработках. Для работ нужно положительное заключение предусмотренной кодексом профессиональной комиссии.
Норма также исключает иностранных граждан без права проживания в Армении и лиц без гражданства. Само название компании, должность программиста или обещание «у нас IT-льготы» ещё не подтверждают применение этой ставки к вашей зарплате.
Если работодатель предлагает льготный расчёт, попросите указать основание именно для вашей работы и включения вас в соответствующий персонал. До подтверждения разумно сравнивать предложение по обычной ставке, а не строить бюджет на рекламной цифре. Льготная ставка подоходного налога также не означает автоматической отмены остальных взносов.
Как считать налог с аренды, вклада и дивидендов?
Для пассивного дохода сначала определите его вид, затем применяйте соответствующую ставку. Ниже предполагаем, что доход облагается в Армении, специальных освобождений и иностранного зачёта нет.
Дивиденды. Если обычный облагаемый дивиденд составляет 1 000 000 AMD, расчёт по общей ставке 5% даст 50 000 AMD налога. Речь о сумме дивиденда до удержания налога, а не о том остатке, который уже поступил на счёт.
Банковский вклад. Допустим, по вкладу начислен облагаемый процентный доход 400 000 AMD. По ставке 10% из части 5.1 статьи 150 налог составит 40 000 AMD, а процентный доход после него 360 000 AMD. Сумму самого вклада в этот пример не включаем.
Обычный заём. Если те же 400 000 AMD получены как проценты по обычному займу и не подходят под специальную ставку или освобождение, по части 5 статьи 150 расчёт будет другим: 400 000 × 20% = 80 000 AMD. Общее слово «проценты» в банковской выписке не делает эти ситуации одинаковыми.
Сдача квартиры. При полученных арендных платежах 300 000 AMD ежемесячно за полный год сумма дохода составит 3 600 000 AMD. По части 7 статьи 150 налог равен 360 000 AMD: годовая сумма ниже дополнительного порога.
Если же полученные за год арендные платежи составили 72 000 000 AMD, наш расчёт по той же норме выглядит так:
- Основной налог: 72 000 000 × 10% = 7 200 000 AMD.
- Превышение установленного порога: 72 000 000 − 60 000 000 = 12 000 000 AMD.
- Дополнительный налог: 12 000 000 × 10% = 1 200 000 AMD.
- Всего: 8 400 000 AMD, а не удвоенный налог со всей годовой суммы.
Для аренды здесь использованы полученные арендные платежи. Стоимость квартиры и расходы на её покупку не подставляются вместо этой суммы. Как проверить сам договор, рассказано в отдельном материале; повторять условия поиска и найма жилья для налогового расчёта не нужно.
Кто перечисляет налог и когда?
Если доход выплачивает налоговый агент, он обычно рассчитывает и удерживает подоходный налог сам: это правило статьи 152. Для обычной зарплаты отчётность и перечисление налога агентом происходят до 20-го числа следующего месяца включительно, статьи 156 и 158.
Получить подтверждение удержаний можно без догадок по банковской выписке. Статья 157 обязывает агента по требованию физлица предоставить справку о доходах, удержанном налоге и соответствующих социальных взносах. Она особенно полезна, когда вы сравниваете обещанный net с фактической выплатой.
Если платит иностранный заказчик или другое лицо, которое не удерживает армянский налог, порядок может требовать самостоятельного расчёта. Для обычных годовых доходов по части 3 статьи 151 действующая общая норма предусматривает подачу годового расчёта со 2 марта по 1 июля следующего года и уплату до 1 июля включительно, статьи 156 и 158. Особые случаи с месячным упрощённым расчётом имеют другой порядок.
Не путайте это со всеобщим декларированием доходов граждан Армении. Отсутствие обязанности подавать именно такую декларацию не означает, что иностранцу разрешено не платить налог с облагаемого дохода, за который агент ничего не удержал. Пошаговая работа с декларацией и личным кабинетом требует отдельной инструкции; здесь мы определяем суммы и того, кто отвечает за расчёт.
Что меняется, если налог уже удержали за границей?
Уплаченный за рубежом налог может уменьшить армянский налог по соответствующему доходу. Статья 20 Налогового кодекса устанавливает условия такого зачёта и ограничивает его размер армянским налогом, рассчитанным по кодексу. Международное соглашение может влиять на результат.
Представим условный уже проверенный случай: облагаемый в Армении зарубежный доход составляет 1 000 000 AMD, армянский расчёт по обычной ставке даёт 200 000 AMD, а соответствующий иностранный налог, который допускается зачесть, составляет 130 000 AMD. Тогда наш пример по статье 20 даёт 200 000 − 130 000 = 70 000 AMD к доплате.
Это не формула «вычесть любой зарубежный платёж». Банковская комиссия, налог другой компании или удержание с другого дохода не подставляются сюда автоматически. Для разбора нужны документы о виде дохода, его сумме до удержаний и фактически взысканном иностранном налоге. Если налог в другой стране удержан неверно, сначала нужно разобраться и с правомерностью этого удержания.
Частые вопросы
Подоходный налог и все удержания из зарплаты означают одно и то же?
Нет. НДФЛ считают по налоговому кодексу, а пенсионный, гербовый и медицинский платежи имеют отдельные правила. Поэтому в таблицах выше мы отдельно показали налог и полноценный net при заданных условиях участия.
Иностранцу всегда добавляют все взносы из калькулятора?
Нет, применимость зависит от условий конкретной системы. Например, пенсионный закон учитывает право проживания иностранца и международные исключения, а гербовый закон прямо исключает иностранцев без права проживания. Подоходный налог при этом рассматривается отдельно.
Налог берут с тела банковского вклада?
В рассмотренном примере по части 5.1 статьи 150 облагается процентный доход по вкладу. Возвращённая первоначальная сумма не подставляется в расчёт процентов. Если на счёт пришла общая выплата, разделите её по документам банка на вклад и доход.
Работодатель уже удержал налог: нужно заплатить его второй раз?
Не следует повторно платить ту же сумму только потому, что вы увидели поступление на счёт. Получите справку агента по статье 157 и отделите этот доход от тех, по которым налог ещё не рассчитан. Наличие обязанности подать декларацию само по себе не означает повторного налогообложения уже учтённой выплаты.
Фриланс и ИП можно считать по этой статье одинаково?
Нет. Статья разбирает личные доходы физлица, а предпринимательский доход зарегистрированного ИП подчиняется отдельным правилам. Статьи 140 и 141 кодекса разграничивают эти случаи; выбирать режим бизнеса только по общей подоходной ставке нельзя.
На какие источники опираются расчёты?
Проверено 29 октября 2026 года. Основные источники: действующий Налоговый кодекс Армении, закон о накопительных пенсиях, закон о возмещении вреда военнослужащим и закон об обязательном медицинском страховании. Для понимания терминов использован также официальный русский перевод налогового кодекса; условия проверены по действующей армянской редакции.
Чтобы оценить свой доход, сначала определите его вид и налоговую базу, затем ставку и ответственного за удержание. Для зарплаты после этого отдельно учитывайте взносы. Материал объясняет общие правила и условные расчёты; он не заменяет индивидуальную налоговую консультацию при зарубежных доходах, спорных льготах или нескольких источниках выплат.